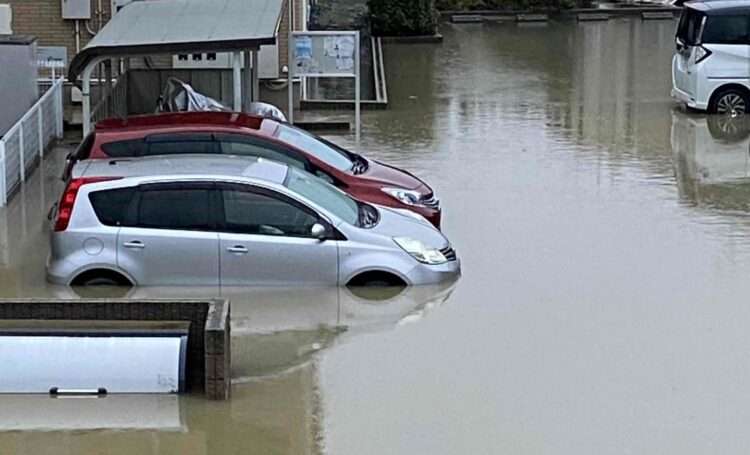
Tóquio, Japão – Motoristas que têm um seguro que cobre seu próprio automóvel (sharyou hoken/車両保険, que faz parte do nin’i hoken/任意保険) podem receber uma indenização caso o carro fique alagado durante chuvas fortes no Japão. O pagamento, porém, depende das condições previstas na apólice.
O advogado Yuichi Nishimura, especialista em problemas envolvendo automóveis, explicou ao site Bengoshi.com quais cuidados o proprietário deve tomar após o alagamento e como registrar os danos para solicitar a cobertura.
Seguro pode pagar o conserto ou indenizar perda total
Se o motorista tiver seguro do próprio veículo, a seguradora poderá pagar os custos do conserto do automóvel atingido pela água.
Quando o reparo não for possível, o proprietário poderá receber o valor segurado previsto no contrato. Isso pode ocorrer, por exemplo, quando a água ultrapassa a altura dos bancos e compromete o sistema elétrico.
A seguradora também poderá considerar o carro como perda total quando o custo do conserto superar o valor do próprio veículo. Nesse caso, o pagamento seguirá o limite contratado na apólice.
Fotografe o carro sem colocar a vida em risco
Segundo Nishimura, o motorista deve priorizar a própria segurança. Somente depois de deixar a área de risco, deve fotografar o carro e o nível da água.
O proprietário não deve tentar ligar o motor, pois isso pode agravar os danos. Se houver condições seguras, é recomendável fotografar a parte dianteira, onde fica o motor, e a traseira, onde está o escapamento.
Mesmo que a água já tenha baixado, ainda é importante registrar a situação antes de limpar ou secar o veículo. Marcas deixadas pela água podem ajudar a comprovar até onde o carro ficou submerso.
Além disso, o motorista deve fotografar os arredores do local onde o automóvel estava parado.
Acione a seguradora e solicite um guincho
Após constatar o alagamento, o proprietário deve comunicar o dano à seguradora ou à corretora o mais rápido possível.
Em seguida, deve solicitar um guincho e encaminhar o carro a uma concessionária ou oficina para que os profissionais avaliem os danos.
O uso do seguro reduz a classificação do segurado em um nível. Em um acidente comum, por outro lado, a redução costuma ser de três níveis. Por isso, o aumento posterior do valor do seguro tende a ser menor no caso de alagamento.
Quem não tem seguro precisa pagar os prejuízos
O seguro obrigatório (jibaiseki) não cobre os danos do próprio veículo. Portanto, quem não tem seguro opcional não receberá indenização pelos prejuízos causados pelo alagamento.
Nessa situação, o proprietário terá de pagar o conserto com recursos próprios ou trocar o automóvel.
Diante do aumento dos episódios de chuvas intensas em várias regiões do Japão, Nishimura considera importante obter um seguro de automóvel, apesar do custo das mensalidades.
O nin’i hoken é o termo geral para o seguro opcional de automóveis completo no Japão, enquanto o sharyou hoken é apenas uma das coberturas de dentro do nin’i hoken, voltada para consertar o próprio carro em caso de batida ou dano.